价格波动明显!7月最新餐饮食材采购行情报告(山东篇)
7月正值盛夏,山东餐饮市场迎来食材采购的关键调整期。受高温多雨天气、应季蔬果集中上市、养殖端存栏变化等多重因素影响,本月山东餐饮食材采购行情呈现出明显的价格波动特征。为帮助餐饮企业精准把脉成本走势,山东省餐饮与住宿行业协会供应链专委会结合省内主要批发市场及源头基地数据,发布7月最新餐饮食材采购行情报告,重点梳理蔬菜、肉类、水产、粮油及调味品等品类的价格变化,并对8月趋势作出预判。
一、蔬菜类:叶菜走高,瓜果类回落
7月山东地产蔬菜进入“夏淡”与“伏缺”叠加期,持续高温和局地强降雨影响采收与运输,价格分化显著。
- 叶菜类涨幅突出:菠菜、油菜、生菜受存圃量减少及保鲜成本上升影响,批发均价环比上涨15%—25%。其中菠菜由月初的4.2元/公斤涨至5.6元/公斤,涨幅约33%。建议餐饮企业适当提高根茎类、芽苗菜替代比例,或与寿光、莘县等基地签订短期直供协议锁定价格。
- 瓜果类稳中有降:茄子、黄瓜、西葫芦、番茄等正值集中上市期,供应充足,价格环比下降8%—15%。西红柿批发价维持在2.8—3.4元/公斤,适合作为夏季菜单主推食材。
- 食用菌价格坚挺:香菇、金针菇因工厂化生产成本上升,价格小幅走高,火锅类门店应提前做好备货计划。
二、肉禽类:生猪震荡上行,禽肉相对平稳
- 猪肉价格先抑后扬:7月上旬生猪出栏价延续6月弱势,中下旬受看涨情绪及二次育肥支撑,山东本地毛猪收购价回升至18.4—19.0元/公斤,环比上涨约6%。白条猪肉批发价同步上涨,肋排、五花肉涨幅明显。餐饮企业可适当增加鸡鸭肉类菜品占比,缓冲成本压力。
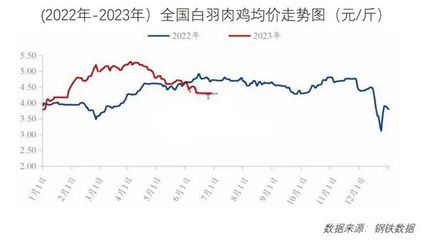
- 禽肉价格总体平稳:白羽鸡产品供应充足,鸡胸肉、鸡腿批发价环比波动不超过3%;鸭肉受暑期卤味消费带动,价格稳中略升。
- 牛羊肉处于消费淡季:价格小幅回落,适合烧烤、火锅业态适度加大采购,储备冷鲜库存。
三、水产类:渤海伏季休渔,冰鲜海水产品价格上涨
自5月1日进入渤海伏季休渔期,7月市场冰鲜海捕产品供应偏紧,价格季节性走高。
- 海水产品:鲅鱼、带鱼、黄花鱼等冰鲜品类批发价环比上涨10%—18%,其中大带鱼涨幅接近20%。冻品库存可部分缓解压力,建议餐饮企业提前锁定冻品货源,并丰富淡水鱼、小龙虾等替代品类。
- 淡水产品:小龙虾进入产销两旺期,规格虾价格环比下降,3—5钱规格批发价降至16—20元/公斤,适合推出夏季引流套餐。草鱼、鲤鱼价格稳定,鮰鱼受烤鱼消费拉动小幅上涨。
四、粮油类:稳中偏弱,调味品成本分化
- 大米、面粉价格基本稳定,部分品牌面粉因小麦收购价走低,批发价小幅下调。
- 食用油:大豆油、菜籽油受国际期货行情影响窄幅震荡,花生油因新季花生预期丰产,价格稳中趋降。
- 调味品:生姜、大蒜价格波动较大,由于前期库存消化及产区天气影响,优质大姜批发价环比上涨12%左右;干辣椒、花椒等香辛料价格稳定,建议按需采购,避免高温霉变损耗。
五、综合建议与后期展望
7月山东餐饮食材采购呈现“叶菜领涨、猪肉反弹、海水产品季节性走高”的特征,餐饮企业成本管控压力有所加大。对此,协会供应链专委会提出三点建议:一是优化菜单结构,提高应季瓜果、淡水鱼、禽肉的菜品占比;二是加强与产地合作社、中央厨房的对接,减少中间环节;三是利用冷链仓储提前储备耐储品类,平抑短期价格波动。
展望8月,随着气温继续升高及“立秋”后消费需求回暖,生猪价格或维持震荡偏强走势,叶菜价格有望在补种上市后逐步回落,海水产品价格仍将保持高位。建议餐饮企业密切关注天气及产地行情,灵活调整采购策略,确保旺季经营平稳有序。